
Spese aziendali, 89% delle imprese rileva non conformità
Spese aziendali: l’89% delle imprese italiane rileva non conformità e una su due perde spesa reale fuori dalla contabilità. Ecco cosa dice la ricerca Soldo.
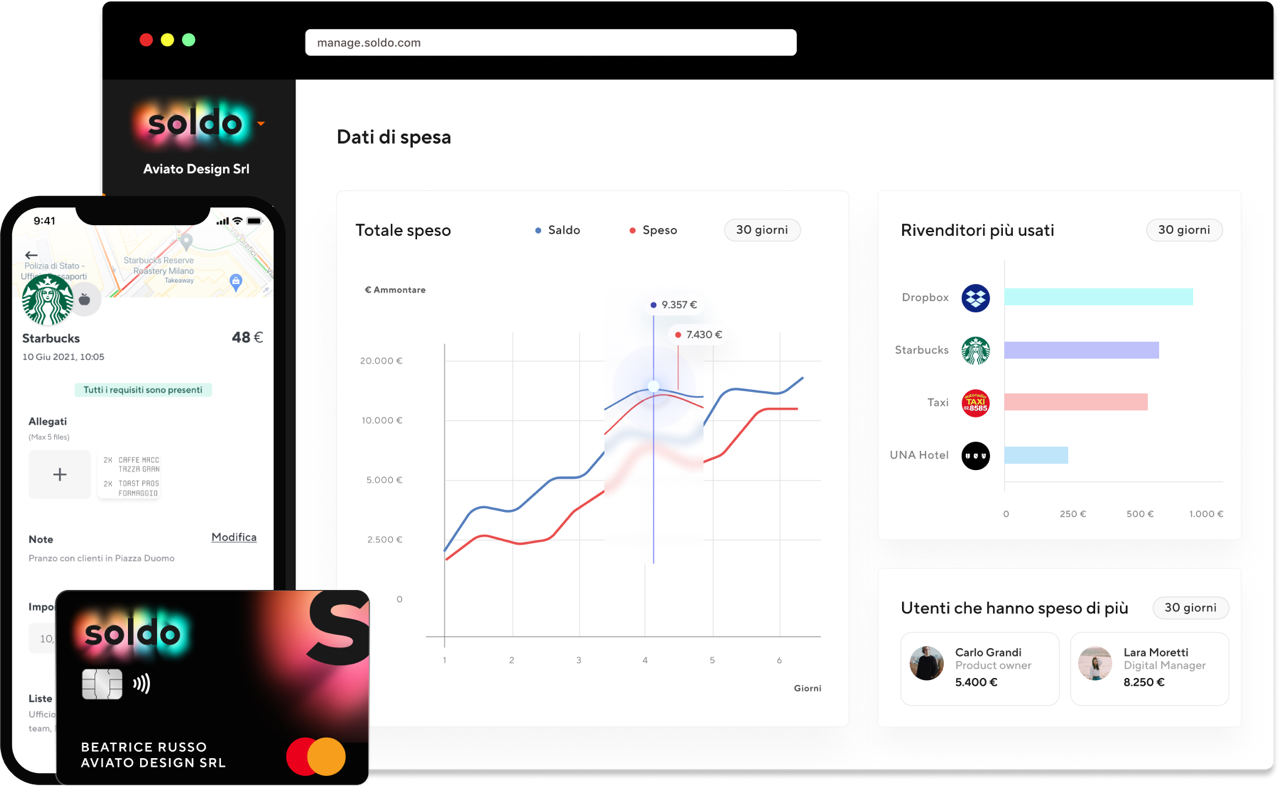
Le spese aziendali restano un nodo irrisolto per le imprese italiane. L’89% delle aziende ha rilevato casi di non conformità negli ultimi dodici mesi, e una su due perde parte della spesa reale fuori dalla contabilità. È quanto emerge dalla nuova ricerca di Soldo, condotta su 100 responsabili Finance italiani, che mette in luce il costo nascosto di un processo ancora troppo manuale e frammentato.
Le aziende hanno digitalizzato i processi, introdotto policy e rafforzato i controlli. Eppure la gestione delle spese continua a pesare sui bilanci tra ore di lavoro assorbite, spese che non arrivano in contabilità e rischio fiscale. Per una grande impresa il valore della produttività e dei risparmi potenzialmente recuperabili può arrivare a 1,5 milioni di euro l’anno, mentre per un’azienda medio-grande si attesta intorno ai 725.000 euro.
La ricerca Soldo sulla gestione delle spese aziendali
I dati arrivano dal report “Gestione spese aziendali in Italia: Costi operativi e rischio di conformità dopo l’obbligo di tracciabilità”. La survey è stata condotta nel giugno 2026 su 100 responsabili dell’area amministrazione e controllo di aziende italiane con più di 50 dipendenti.
Il campione è composto per il 40% da grandi imprese con oltre 1.000 addetti, per un altro 40% da aziende tra 250 e 999 dipendenti e per il restante 20% da PMI.
Il paradosso italiano: il 92% ha regole, l’89% registra non conformità
Il 92% delle aziende dichiara di avere policy formalizzate per la tracciabilità delle spese. Nonostante questo, 89 aziende su 100 hanno rilevato casi di non conformità nell’ultimo anno. I controlli non mancano: il 62% verifica puntualmente oltre la metà delle note spese e il 42% arriva a controllarne più del 75%.
Si tratta di una verifica che assorbe risorse senza eliminare il rischio. Il 39% delle aziende stima un’esposizione potenziale superiore a 50.000 euro l’anno in caso di contestazione fiscale, mentre il 19% non ha mai quantificato il rischio.
“Quando la verifica arriva dopo il pagamento, all’azienda resta solo rincorrere l’errore”, commenta Luca Scagliarini, Finance Transformation Advisor di Soldo. “Il problema si risolve solo con un processo che definisca con precisione le policy aziendali e un sistema che applichi queste regole nel momento esatto in cui la spesa viene sostenuta. È in questo modo che la gestione delle spese smette di essere un costo amministrativo e diventa una efficace governance dei costi.”
La nota spese come costo di produttività
La ricerca quantifica anche il tempo assorbito dal processo. Il 55% dei dipendenti dedica da una a oltre tre ore al mese alla raccolta e alla compilazione dei rimborsi. Nel 54% delle aziende, inoltre, almeno 51 persone sostengono spese ogni mese.
Il carico ricade anche sull’amministrazione, coinvolta direttamente nella verifica in 71 aziende su 100. In due terzi di questi casi impiega oltre 15 minuti al giorno per dipendente per controllare e riconciliare i giustificativi. Anche il management viene chiamato in causa nel 56% delle aziende.
Quanto vale il tempo recuperabile
Il modello di Soldo si basa anche su dati derivanti dal Total Economic Impact di Forrester e su dati salariali. Per una grande impresa da 2,5 miliardi di fatturato il valore potenzialmente recuperabile arriva a 1,5 milioni di euro, di cui un milione legato alla produttività.
Per un’azienda medio-grande da circa 800 milioni di fatturato la stima è di 725.000 euro, di cui 565.000 in produttività. Si tratta di scenari indicativi, da ricalcolare sul perimetro della singola organizzazione.
Una spesa su quattro rischia di diventare invisibile
A pesare sui conti c’è anche una “zona grigia”. Nel 48% delle aziende i dipendenti rinunciano occasionalmente o frequentemente a chiedere il rimborso di spese legittime, perché il processo è troppo macchinoso. Il risultato è che oltre il 25% delle spese effettivamente sostenute può sfuggire alla contabilità.
Gli strumenti digitali non hanno ancora sostituito le vecchie abitudini. Il 69% delle aziende ne ha introdotti negli ultimi due anni, ma Excel resta utilizzato da 64 aziende su 100 e il cartaceo da 44. Solo il 26% usa una piattaforma che integra il pagamento con la gestione della nota spese, e il 51% considera il proprio processo sostenibile soltanto nel breve periodo.
Perché l’integrazione fa la differenza
La ricerca individua uno scarto proprio sull’integrazione. Le piattaforme che uniscono pagamento e nota spese registrano la più bassa incidenza di rimborsi respinti in modo ricorrente, pari al 15,4%. Per le piattaforme di sola gestione e per Excel il dato è intorno al 17%, mentre per il cartaceo sale al 18,2%.
Digitalizzare il processo senza collegarlo al momento del pagamento, dunque, non basta a modificarne in modo sostanziale i risultati.
Dal controllo a posteriori alla governance della spesa
Il tema è ancora più rilevante dopo l’introduzione dell’obbligo di tracciabilità dei pagamenti per le spese aziendali. Secondo il report, un euro di trasferta non tracciabile può generare circa il 28% di maggiori imposte per la sola indeducibilità, prima di considerare sanzioni e l’eventuale riqualificazione del rimborso come reddito da lavoro dipendente. Su un milione di euro di spesa non conforme, la sola indeducibilità equivale a circa 280mila euro di imposte in più.
“Digitalizzare un processo inefficiente significa digitalizzare gli sprechi, e i dati lo confermano: chi usa Excel o strumenti scollegati dal pagamento sbaglia quasi quanto chi segue un processo manuale”, conclude Scagliarini. “Il processo funziona solo quando pagamento, regola e documentazione sono contemporanei. Soldo nasce per questo.”
La conclusione del report è netta: alle imprese italiane non mancano policy, controlli o dati, ma un processo capace di prevenire l’errore invece di rilevarlo a posteriori. L’evoluzione verso sistemi compliant by design, che incorporano requisiti e controlli direttamente nello strumento di pagamento, può spostare la gestione delle spese da attività prevalentemente amministrativa a componente della governance finanziaria aziendale.