
Sostenibilità in Italia: 8,1 milioni di famiglie scelgono green
Sostenibilità in Italia: 8,1 milioni di famiglie scelgono il green, ma prezzo e poca chiarezza frenano gli acquisti. I dati dell’Osservatorio Conscious Shopping.
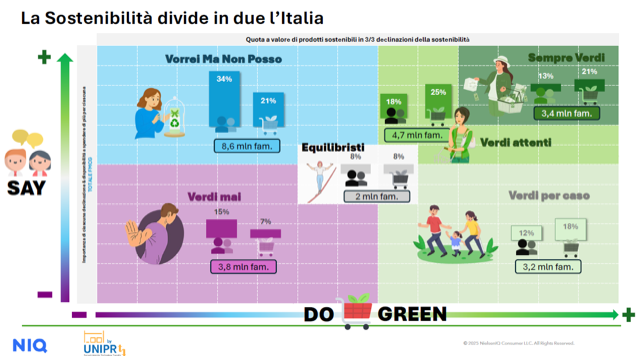
La sostenibilità in Italia è ormai parte stabile delle aspettative di consumo, ma il passaggio dalle intenzioni agli acquisti resta disomogeneo. È il quadro che emerge dall’Osservatorio Conscious Shopping 2026, giunto alla terza edizione e realizzato da NIQ insieme a T-OOL, spin-off dell’Università di Parma.
Il dato di partenza è netto: sono 8,1 milioni le famiglie che associano sensibilità verso il tema e comportamenti di acquisto più orientati alla sostenibilità. Rappresentano il 31% del totale e crescono di due punti percentuali rispetto al 2025. All’estremo opposto, 8,6 milioni di nuclei non considerano la sostenibilità particolarmente rilevante, né nelle dichiarazioni né nel carrello.
Un osservatorio che unisce dichiarazioni e acquisti reali
La forza dell’indagine sta nell’incrocio tra ciò che i consumatori dicono e ciò che comprano. Lo spiega Enzo Frasio, Amministratore Delegato di NielsenIQ Italia: «L’Osservatorio è un potente strumento analitico che mette a fattor comune le competenze di NielsenIQ e dell’Università di Parma con T-OOL. NielsenIQ integra le dichiarazioni dei consumatori, attraverso il Consumer Panel, con i dati sugli acquisti effettivi rilevati dal Retail Measurement, mentre T-OOL, spin-off dell’Università di Parma, offre il contributo scientifico all’interpretazione delle dinamiche di mercato e delle implicazioni per le strategie commerciali».
Sempre Verdi, Verdi attenti e Vorrei ma non posso
La segmentazione delle famiglie italiane mostra gradi diversi di coerenza. I “Sempre Verdi”, il gruppo in cui la sostenibilità guida con maggiore continuità intenzioni e acquisti, sono il 13%, pari a 3,4 milioni di nuclei. I “Verdi attenti”, caratterizzati da un’elevata sensibilità verso il tema, raggiungono il 18%, circa 4,7 milioni.
Il gruppo più numeroso resta però quello dei “Vorrei ma non posso”: il 34% delle famiglie. Qui la sensibilità dichiarata trova un riscontro minore negli acquisti, segno di un ostacolo che ha a che fare soprattutto con prezzo e capacità di orientarsi nell’offerta.
Gesti quotidiani e senso di colpa
Sul piano dei comportamenti domestici, la sostenibilità è già un’abitudine diffusa. L’88% utilizza lavatrice e lavastoviglie a pieno carico, il 69% lava a basse temperature e il 61% riutilizza o ripara gli oggetti.
Cresce anche la componente emotiva: il 48% si sente in colpa quando, potendo, non acquista sostenibile, con un aumento di 7 punti percentuali rispetto al 2025.
Prezzo e chiarezza: le richieste dei consumatori
L’80% degli italiani ritiene che la sostenibilità non debba essere un lusso per pochi. Il 73% fatica a riconoscere i prodotti davvero sostenibili, anche se la quota migliora di 12 punti percentuali sul 2025.
Un italiano su due considera gli alimenti sostenibili di qualità superiore alle alternative (+7 punti rispetto al 2025). La stessa correlazione si ritrova nella cura persona (33%) e nella cura casa (24%).
Anche la definizione di sostenibilità varia. Per il 38% significa acquistare prodotti italiani o territoriali, per il 28% confezioni biodegradabili o riciclate, per il 23% produzioni con emissioni limitate.
Good for Me, Good for Planet, Good for Society
Davide Pellegrini, Marketing Professor dell’Università di Parma, inquadra il fenomeno in tre dimensioni: «La sostenibilità si traduce in tre dimensioni diverse: Good for Me, legata al benessere individuale, con una disponibilità a pagare di più del 57%; Good for Planet, dedicata all’ambiente, che raggiunge il 44% (+2 punti); e Good for Society, riferita a persone e filiere, che arriva al 49% (+4 punti)».
Il mercato: cresce la filiera, frena il packaging
Nell’anno terminante a settembre 2026, il Good for Me vale 18,3 miliardi di euro e cresce dell’1%. Good for Society raggiunge 16,3 miliardi, con un incremento dello 0,2%. Good for Planet registra 48,2 miliardi e una flessione del 2,9%, mentre il largo consumo confezionato cresce dell’1,5%.
Tra i segmenti in espansione ci sono la filiera (+3%), Rich in (+2,7%), Free From (+2,2%) e il biologico (+1,5%). Arretrano invece i prodotti con claim di sostenibilità del packaging, in calo del 3,4%, insieme alla loro presenza distributiva, che scende del 5,3%.
Il quadro che ne risulta racconta una domanda in crescita, ma condizionata da accessibilità economica e leggibilità dell’offerta. Per brand e retail la sfida è rendere i prodotti sostenibili più chiari da riconoscere e più alla portata di tutti.